UPI Payment Split: ₹6,000 को 3 बार ₹2,000 करने पर क्या होगा? जानिए MDR Rule
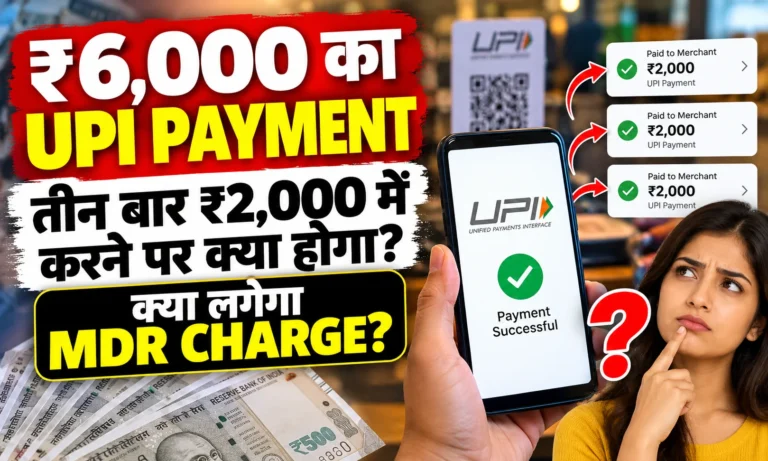
UPI Payment Split: अगर आप UPI Payment के जरिए किसी दुकान या Merchant को ₹6,000 का भुगतान करने वाले हैं, तो आपके मन में यह सवाल आ सकता है कि क्या ₹6,000 की जगह तीन बार ₹2,000 का Payment करने से MDR Charge से बचा जा सकता है? नए नियमों के बीच यह सवाल काफी महत्वपूर्ण हो गया है।
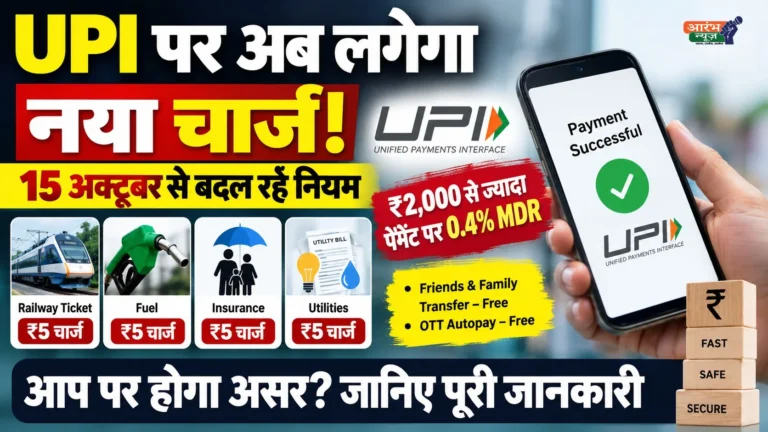
दरअसल, 15 October 2026 से कुछ UPI Merchant Transactions पर ₹2,000 से अधिक की राशि के लिए Merchant Discount Rate (MDR) लागू होने वाला है। ऐसे में बड़ी रकम के UPI Payment को छोटे-छोटे Transactions में बांटने को लेकर चर्चा शुरू हो गई है।
₹6,000 का UPI Payment करने पर कितना MDR लगेगा?
प्रस्तावित व्यवस्था के अनुसार, पात्र Person-to-Merchant (P2M) UPI Transactions में ₹2,000 से अधिक के Payment पर 0.4 प्रतिशत MDR लागू होगा। ₹75,000 से अधिक के Transaction पर यह Charge अधिकतम ₹300 प्रति Transaction तक सीमित रहेगा।
उदाहरण के तौर पर अगर किसी पात्र Merchant को ₹6,000 का एक ही UPI Payment किया जाता है, तो 0.4 प्रतिशत के हिसाब से Merchant स्तर पर ₹24 का MDR बन सकता है।
ध्यान देने वाली बात यह है कि यह Merchant Charge है, Customer से सीधे लिया जाने वाला UPI Fee नहीं।
क्या ₹6,000 को तीन बार ₹2,000 में बांट सकते हैं?
मौजूदा प्रस्तावित ढांचे के अनुसार MDR applicability individual transaction value के आधार पर देखी जाती है। इसलिए ₹6,000 को ₹2,000 के तीन अलग-अलग UPI Transactions में करने पर प्रत्येक Transaction ₹2,000 की सीमा के भीतर रहेगा।
हालांकि इसका मतलब यह नहीं है कि Customer को हर स्थिति में ऐसा Payment Split करने का अधिकार मिल जाता है। Merchant अपनी payment acceptance policy, accounting, reconciliation और security requirements के आधार पर एक ही Transaction में भुगतान लेने की शर्त रख सकता है।
क्या Payment Split करना गैरकानूनी है?
फिलहाल उपलब्ध जानकारी के अनुसार, किसी बड़े Bill को कई छोटे UPI Transactions में बांटने पर कोई अलग आधिकारिक रोक निर्धारित नहीं की गई है। लेकिन इसे MDR Avoidance Mechanism के रूप में समझना सही नहीं होगा।
अगर कोई ग्राहक वास्तविक सुविधा के लिए अलग-अलग Payment करता है, तो स्थिति अलग हो सकती है। लेकिन Merchant द्वारा लगातार Invoice को सिर्फ MDR Threshold से बचने के लिए छोटे Transactions में बांटने की व्यवस्था आगे चलकर अलग Regulatory Guidance के दायरे में आ सकती है।
बार-बार छोटे UPI Payment करने पर क्या Risk है?
अगर कोई व्यक्ति एक ही Merchant को लगातार कई समान Payments करता है, तो Bank और Payment Systems के Fraud Detection Systems ऐसे Transaction Pattern को जांच के लिए Flag कर सकते हैं।
कुछ मामलों में असामान्य गतिविधि के कारण Temporary Transaction Block या UPI Service पर रोक जैसी परेशानी हो सकती है। इसके अलावा Banks अपने स्तर पर Daily Transaction Count की सीमाएं भी निर्धारित कर सकते हैं।
क्या Customer से MDR Charge लिया जा सकता है?
यह सबसे महत्वपूर्ण बात है।
MDR मूल रूप से Merchant और Payment Ecosystem से जुड़ा Charge है। सामान्य स्थिति में Customer से अलग से MDR वसूलने का प्रावधान नहीं है।
अगर कोई Merchant Customer से यह कहता है कि UPI Payment करने पर अतिरिक्त MDR Charge देना होगा, तो Customer को इस तरह के Charge की जानकारी अपने UPI App या संबंधित Bank के माध्यम से शिकायत के रूप में दर्ज करने का विकल्प मिल सकता है। आवश्यकता पड़ने पर शिकायत को संबंधित Consumer Grievance mechanism तक भी ले जाया जा सकता है।
P2P UPI Payment पर क्या असर पड़ेगा?
यहां P2P UPI Transactions और P2M UPI Transactions के बीच अंतर समझना जरूरी है।
किसी दूसरे व्यक्ति को Bank Account से किया जाने वाला सामान्य P2P UPI Transfer इस MDR framework से अलग है। प्रस्तावित व्यवस्था मुख्य रूप से पात्र Merchant Transactions से संबंधित है।
₹6,000 का Payment करने वाले ग्राहकों को क्या करना चाहिए?
अगर आपका Bill ₹6,000 का है, तो केवल MDR से बचने के लिए उसे तीन अलग-अलग Payments में बांटना जरूरी नहीं है। सबसे पहले यह समझना जरूरी है कि MDR सामान्यतः Merchant-side cost है।
Merchant अपनी payment policy के अनुसार एक ही Transaction में पूरा Payment लेने की मांग कर सकता है। इसलिए Payment करने से पहले Merchant की शर्तों और अपने UPI App में दिखाई जा रही जानकारी को जरूर देखें।
यह भी पढ़े:Vadodara Anganwadi Milk Supply: Amul ने रोकी दूध की सप्लाई, 5,500 बच्चों पर असर
About the Author